

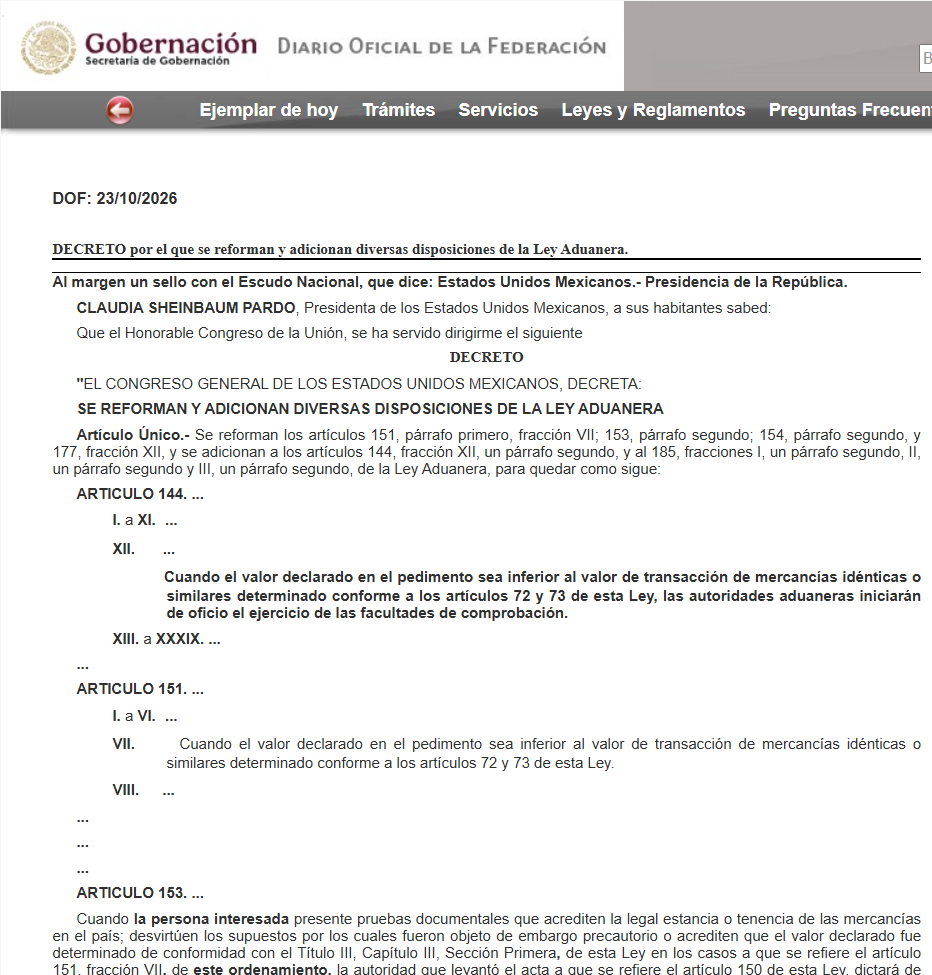
修订后的第144条第XII款要求,海关一旦发现申报价低于相同或类似货物成交价,即应依职权启动核查程序;第151条第VII款将同一情形增列为预防性扣押的法定理由。与现行条文相比,修正案同时删除了50%的最低差额要求,以及「已按第86-A条提供担保的预估价格商品可免于扣押」的例外——过去通过缴纳保证金规避扣押的路径,在新规下不再自动适用。
值得注意的是,比对基准并非海关自行设定的参考价或预估价,而是依据《海关法》第72条、第73条确定的相同或类似货物成交价,其方法源自世界贸易组织《海关估价协定》。这意味着价差本身不再需要达到特定幅度即可构成扣押条件;若企业因关联方交易、数量折扣、商业层级差异等合法商业安排而申报价低于海关观测到的可比价格,仍可能进入扣押触发范围。该机制仅适用于未被财政部(SHCP)设定预估价格的货物。
对未被设定预估价格的货物,第154条规定进口商可自行政行为启动通知之日起10个工作日内申请以担保替代扣押:价差低于20%的,可以现金押金或海关担保账户存款方式办理;价差达到或超过20%的,仅接受现金押金,且金额须覆盖差额部分应缴的进口关税与反倾销等贸易救济税。第153条则规定,若进口商能够证明申报价格系依法确定,海关应作出不予处罚的裁定,退还货物或押金。押金的具体操作方式,将由主管海关机关另行发布的规则确定。
第177条第XII款将推定构成违规的低报门槛由50%下调至20%:海关在核查中认定申报价低于相同或类似货物成交价20%及以上,且该低报在按正式进口计征时会导致全部或部分漏缴进口关税或贸易救济税的,即推定违规成立。第185条则大幅提高涉及碳氢化合物及石油产品的部分违规罚款,由原先2,640至7,560比索(约142至407美元,按1美元≈18.58比索折算)提高至货物商业价值的50%至100%。
过渡安排方面,海关当局须在2027年1月1日前发布一般性规则,明确哪些货物在申报价低于相同或类似货物成交价时直接适用预防性扣押及其适用程序;对未列入清单的货物,规则将设定据以启动扣押的价差比例门槛。换言之,新规初期的实际执行力度,将取决于上述货物清单与比例门槛的设定,而非对所有进口货物一律适用零容忍标准。
www.mexcham.org
bj.info@mexcham.org